Nacional
Ley de Economía Digital: ¿cómo afectaría a comerciantes, tianguis y consumidores en México?

La Cámara de Diputados aprobó una propuesta para ampliar los pagos digitales en México. Aunque busca facilitar las operaciones comerciales y los trámites gubernamentales, el proyecto genera interrogantes sobre el futuro del efectivo, los costos para pequeños negocios y la inclusión de quienes no tienen acceso a servicios bancarios.
La Cámara de Diputados aprobó el martes 6 de octubre de 2026 el dictamen que expide la Ley de Economía Digital para Pagos Digitales y Electrónicos, una iniciativa impulsada por el Ejecutivo federal para promover el uso de transferencias, tarjetas bancarias, códigos QR y otras tecnologías de pago en México.
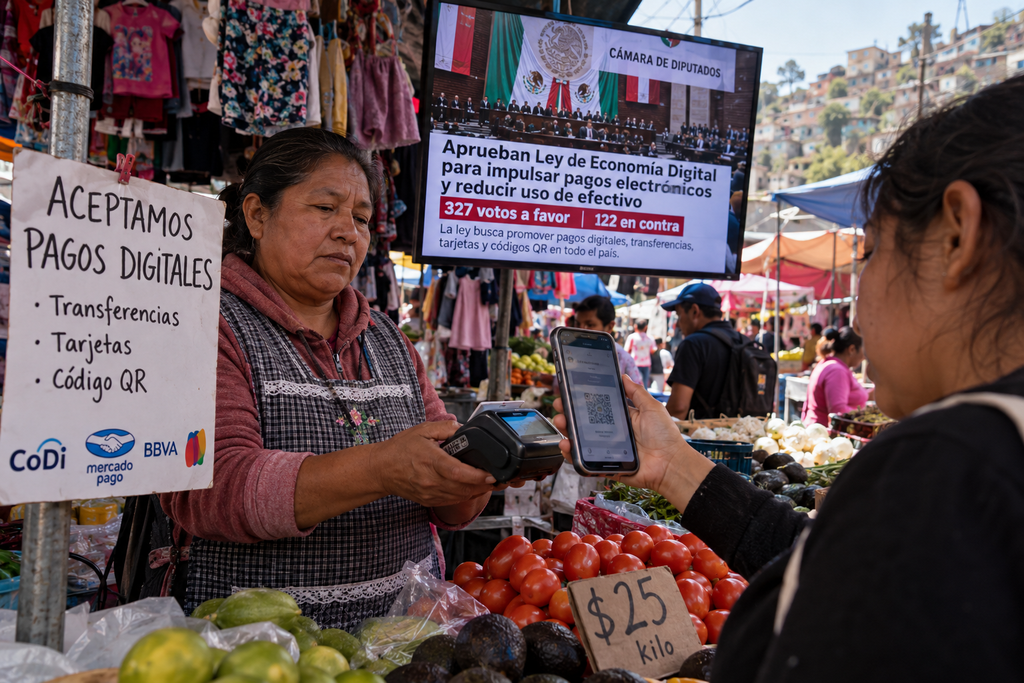
Durante la sesión, los artículos no reservados fueron aprobados con 330 votos a favor y 122 en contra, mientras que los artículos reservados recibieron 327 votos a favor y 122 en contra, sin abstenciones en ambas votaciones.
El proyecto fue enviado al Senado de la República para continuar su proceso legislativo, por lo que todavía no debe considerarse una ley vigente ni una obligación inmediata para todos los establecimientos comerciales.
La propuesta pretende disminuir la dependencia del dinero en efectivo y aprovechar la infraestructura financiera existente, pero también ha provocado un debate sobre sus posibles consecuencias para los pequeños comerciantes, vendedores ambulantes, tianguistas y consumidores que realizan sus compras cotidianas con billetes y monedas.
La pregunta central es si la digitalización beneficiará a todos por igual o si podría representar nuevas dificultades para los sectores con menos recursos y acceso limitado a la tecnología.
¿Qué es la Ley de Economía Digital y qué propone?
La Ley de Economía Digital para Pagos Digitales y Electrónicos busca establecer un marco jurídico para promover la adopción de herramientas tecnológicas que permitan realizar pagos de bienes, productos y servicios.
Entre los instrumentos contemplados se encuentran las transferencias bancarias, las tarjetas de débito y crédito, los códigos QR y las tecnologías de comunicación de campo cercano, conocidas como NFC.
Estas herramientas ya funcionan en México, pero su utilización varía considerablemente entre regiones, actividades económicas y sectores de la población.
El objetivo de la iniciativa es que más personas puedan realizar operaciones sin depender exclusivamente del efectivo.
También contempla que las autoridades de los tres órdenes de gobierno realicen las acciones necesarias para aceptar medios electrónicos en trámites y servicios públicos.
¿Significa que desaparecerá el dinero en efectivo?
No de manera inmediata.
La aprobación del dictamen en la Cámara de Diputados no significa que el efectivo haya dejado de ser válido ni que todos los establecimientos deban rechazar billetes y monedas.
El proyecto todavía requiere revisión legislativa y, en caso de aprobarse definitivamente, deberán conocerse sus disposiciones finales y los mecanismos de implementación.
Sin embargo, uno de los puntos más debatidos es la posibilidad de que la Secretaría de Hacienda y Crédito Público determine sectores estratégicos o actividades relevantes en los que los pagos digitales puedan convertirse en la única modalidad aceptada.
Esta disposición generó cuestionamientos sobre los criterios que utilizaría la autoridad y sobre la situación de quienes no cuentan con medios electrónicos.
El proyecto también prevé que, cuando una contingencia imposibilite la recepción de pagos digitales, pueda utilizarse efectivo o cheque.
¿Cómo afectaría la ley a los comerciantes de mercados y tianguis?
Uno de los sectores que podría experimentar cambios importantes es el comercio de pequeña escala.
En mercados, tianguis y establecimientos familiares, numerosas operaciones se realizan diariamente con dinero en efectivo.
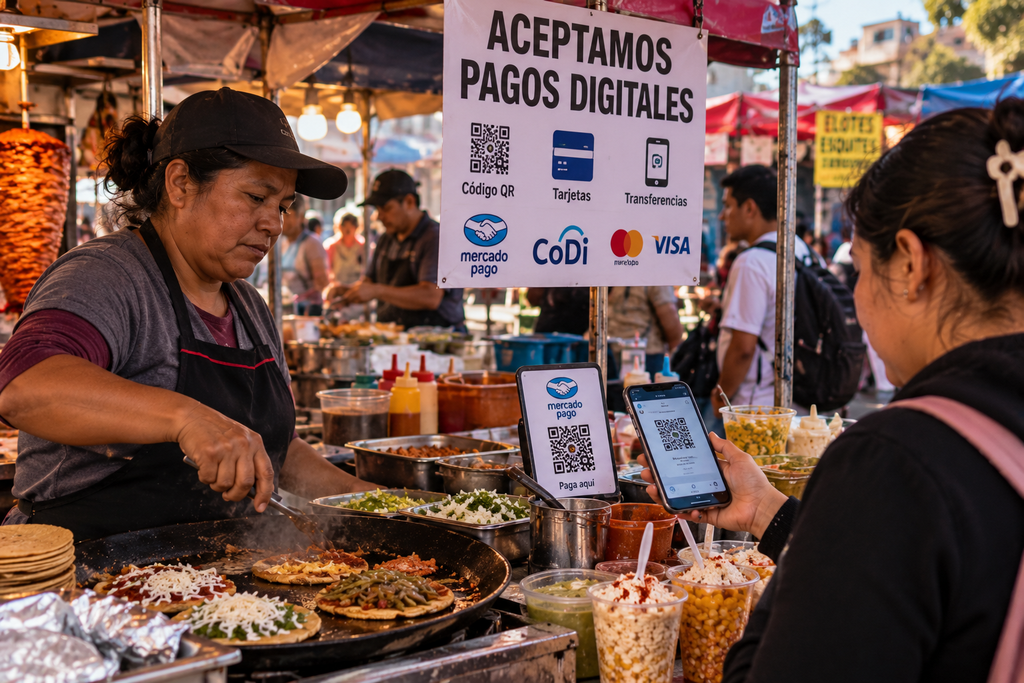
Para estos negocios, aceptar pagos mediante transferencia o código QR podría facilitar las ventas cuando un cliente no dispone de billetes o monedas.
También permitiría recibir pagos sin necesidad de manejar tanto efectivo y podría ayudar a mantener registros de determinadas operaciones comerciales.
Sin embargo, la transición también presenta dificultades.
Un comerciante podría necesitar un teléfono inteligente, acceso a internet, una cuenta bancaria o una terminal de cobro, dependiendo de la herramienta utilizada.
En algunos servicios, además, tendría que asumir comisiones por las operaciones.
El costo de vender digitalmente
Durante la discusión legislativa, integrantes de la oposición advirtieron que los gastos relacionados con terminales bancarias, conectividad y comisiones podrían recaer directamente sobre las micro, pequeñas y medianas empresas.
Para un negocio con altos volúmenes de venta, estos costos pueden representar una parte de sus gastos operativos.
Pero para un vendedor que obtiene ingresos variables y realiza transacciones pequeñas, cualquier gasto adicional podría afectar su margen de ganancia.
No todos los sistemas digitales funcionan de la misma manera: algunas transferencias pueden realizarse sin comisiones para el receptor, mientras que determinados servicios de cobro con tarjeta sí generan cargos.
Por ello, resulta importante distinguir entre las distintas tecnologías antes de considerar que todos los pagos digitales tienen el mismo costo.
¿Qué pasaría con las personas que no tienen cuenta bancaria?
La inclusión financiera constituye uno de los principales desafíos de cualquier política destinada a ampliar los pagos electrónicos.
No todas las personas cuentan con tarjetas bancarias, teléfonos inteligentes, acceso permanente a internet o conocimientos suficientes para utilizar aplicaciones financieras.
Estas condiciones pueden presentarse entre personas adultas mayores, trabajadores informales, pequeños productores y habitantes de comunidades rurales.
En esos casos, una transición obligatoria podría dificultar operaciones que actualmente se realizan de manera sencilla con efectivo.
Por ejemplo, una persona que compra diariamente alimentos en un mercado podría necesitar abrir una cuenta bancaria o aprender a utilizar una aplicación si determinado establecimiento dejara de aceptar efectivo.
Sin embargo, ese escenario no debe confundirse con una obligación ya vigente: dependería de las disposiciones definitivas y de las actividades específicas que llegaran a regularse.
¿Cuáles serían los beneficios de los pagos digitales?
La iniciativa también contempla posibles ventajas para consumidores, comerciantes y autoridades.
Los pagos electrónicos pueden facilitar transferencias inmediatas, reducir la necesidad de transportar grandes cantidades de efectivo y permitir operaciones a distancia.
Para algunos negocios, aceptar distintas formas de pago podría representar una oportunidad de atender a más clientes.
Asimismo, los registros digitales de transacciones pueden contribuir a mejorar determinados procesos administrativos y facilitar el acceso a servicios financieros, siempre que se cumplan los requisitos de las instituciones correspondientes.
El Gobierno federal ha defendido la propuesta como una herramienta para aumentar la seguridad, mejorar la eficiencia de los pagos y promover la inclusión financiera.
No obstante, estos beneficios potenciales dependen de factores como la conectividad, los costos, la confianza de los usuarios y la protección frente a fraudes.
Fraudes digitales y protección de datos: otro desafío
La ampliación de los pagos electrónicos también plantea la necesidad de fortalecer las medidas de seguridad.
Los usuarios pueden enfrentar riesgos relacionados con mensajes fraudulentos, suplantación de identidad, aplicaciones falsas, robo de contraseñas y transferencias realizadas mediante engaños.
En el caso de los pequeños comercios, la falta de capacitación puede dificultar la identificación de comprobantes falsos o intentos de fraude.
Por ello, la digitalización no debería limitarse a promover nuevas formas de cobro.
También requiere información clara, mecanismos de atención, educación financiera y herramientas de protección para comerciantes y consumidores.
Durante la discusión legislativa se expresaron preocupaciones sobre la necesidad de reforzar la prevención de delitos financieros y la seguridad de los datos personales.
¿Qué cambiaría en los trámites gubernamentales?
La propuesta contempla que autoridades federales, estatales y municipales habiliten medios electrónicos para recibir pagos relacionados con trámites y servicios.
Esto podría ampliar las alternativas para cubrir derechos, contribuciones y otros conceptos administrativos.
Para algunas personas, pagar digitalmente podría evitar desplazamientos o reducir tiempos de espera.
Sin embargo, la efectividad de estas medidas dependerá de la disponibilidad de infraestructura, la accesibilidad de las plataformas y la atención a quienes no pueden utilizar medios digitales.
También será necesario considerar qué ocurrirá cuando existan fallas de internet, interrupciones bancarias o problemas tecnológicos.
El dictamen contempla alternativas de pago ante determinadas contingencias, aunque su aplicación concreta dependerá del marco jurídico definitivo.
¿Cómo podría impactar en Atlixco y otros municipios de Puebla?
En Atlixco, la discusión resulta relevante por la presencia de mercados, tianguis, pequeños comercios, productores agrícolas y negocios familiares.
La posibilidad de ampliar los pagos electrónicos podría beneficiar a establecimientos que buscan ofrecer nuevas alternativas a sus clientes.
Sin embargo, también plantea interrogantes sobre los costos de adaptación y las dificultades que podrían enfrentar vendedores que trabajan con recursos limitados.
La situación puede ser distinta entre un establecimiento ubicado en una zona con buena conectividad y un comerciante que realiza sus actividades en una comunidad rural.
En Puebla, estas diferencias deben considerarse al evaluar cualquier política de digitalización económica.
La transición tecnológica también requeriría capacitación, acceso a herramientas financieras y condiciones adecuadas para evitar que determinados grupos queden excluidos.
Hasta ahora, no existe fundamento para afirmar que todos los comerciantes de Atlixco o Puebla estén obligados inmediatamente a adquirir terminales bancarias por la aprobación de este dictamen.
¿Qué dijeron los diputados a favor y en contra?
Durante la presentación del proyecto, la presidencia de la Comisión de Hacienda y Crédito Público defendió la propuesta como un mecanismo para modernizar las operaciones económicas y facilitar el uso de tecnologías disponibles.
Legisladores de los partidos que respaldaron el dictamen argumentaron que los pagos electrónicos podrían ampliar las oportunidades comerciales y reducir las diferencias entre la infraestructura financiera existente y su utilización real.
Por su parte, integrantes de la oposición cuestionaron los costos que enfrentarían pequeños negocios y la posibilidad de que algunas personas quedaran excluidas por falta de conectividad o servicios bancarios.
También expresaron inquietudes sobre las atribuciones que tendría Hacienda para determinar actividades en las que podrían establecerse modalidades exclusivamente digitales.
Estas posiciones reflejan dos aspectos del debate: las oportunidades de modernización y los riesgos de una implementación que no considere las condiciones económicas y tecnológicas de toda la población.
¿Cuándo entraría en vigor la Ley de Economía Digital?
El dictamen fue aprobado por la Cámara de Diputados el 6 de octubre de 2026 y remitido al Senado de la República.
Para convertirse en una ley aplicable, debe continuar el procedimiento legislativo correspondiente, incluida la revisión de la Cámara de Senadores y, en su caso, las etapas posteriores de promulgación y publicación oficial.
Por lo tanto, no existe motivo para presentar las disposiciones propuestas como obligaciones generales que ya estén operando.
También será importante revisar los artículos transitorios de cualquier texto definitivo para conocer plazos, excepciones y responsabilidades.
¿La digitalización beneficiará a todos los mexicanos?
El avance de los pagos electrónicos puede representar oportunidades para modernizar operaciones comerciales y facilitar el acceso a servicios.
Sin embargo, su impacto no será necesariamente igual para todos.
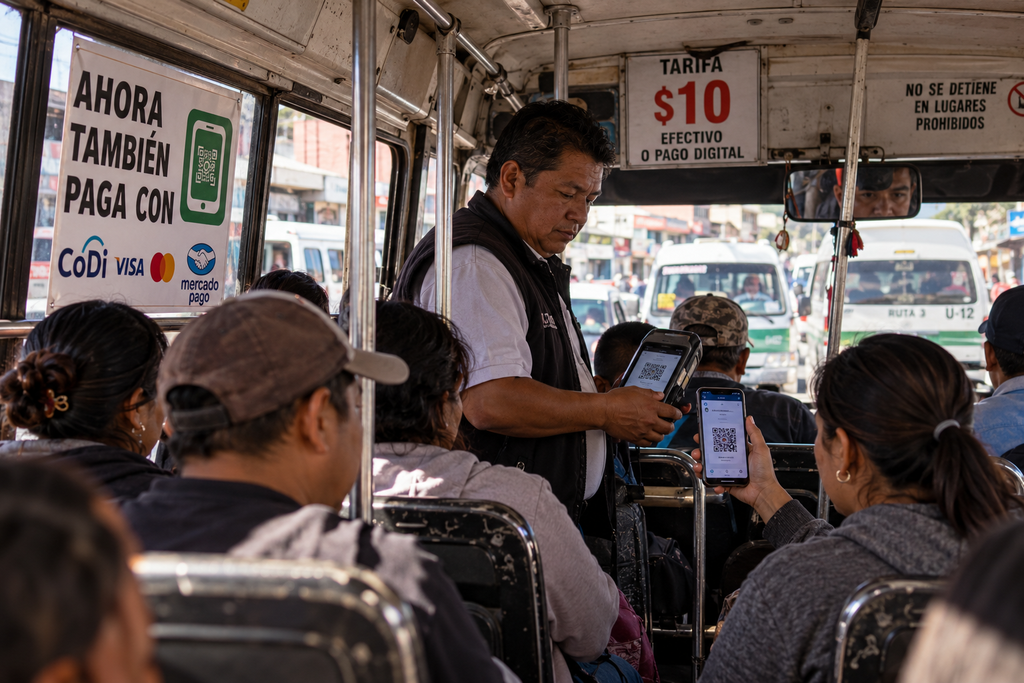
Mientras algunas personas ya utilizan aplicaciones bancarias diariamente, otras dependen del efectivo para comprar alimentos, pagar transporte, vender productos o administrar pequeños negocios.
La discusión sobre la Ley de Economía Digital debe considerar ambas realidades.
La incorporación de nuevas tecnologías puede ampliar las opciones disponibles, pero también requiere garantizar que la transición no excluya a quienes enfrentan limitaciones económicas, tecnológicas o de conectividad.
La decisión legislativa abre un debate que afecta directamente la manera en que millones de personas compran, venden y administran su dinero.
¿Crees que este cambio está pensado para beneficiar a todos? ¿Estás de acuerdo con impulsar los pagos digitales o prefieres seguir utilizando efectivo? ¿Cómo afectaría esta medida tu vida diaria?
Comparte tu opinión y participa en la conversación sobre el futuro de los pagos en México.
Mantente informado en:
Síguenos también:
Facebook
https://www.facebook.com/AgnosticaDigital/