Nacional
Ley de Economía Digital: ¿se acabará el efectivo en México y qué pasará con los tianguis, las garnachas y los pequeños negocios?

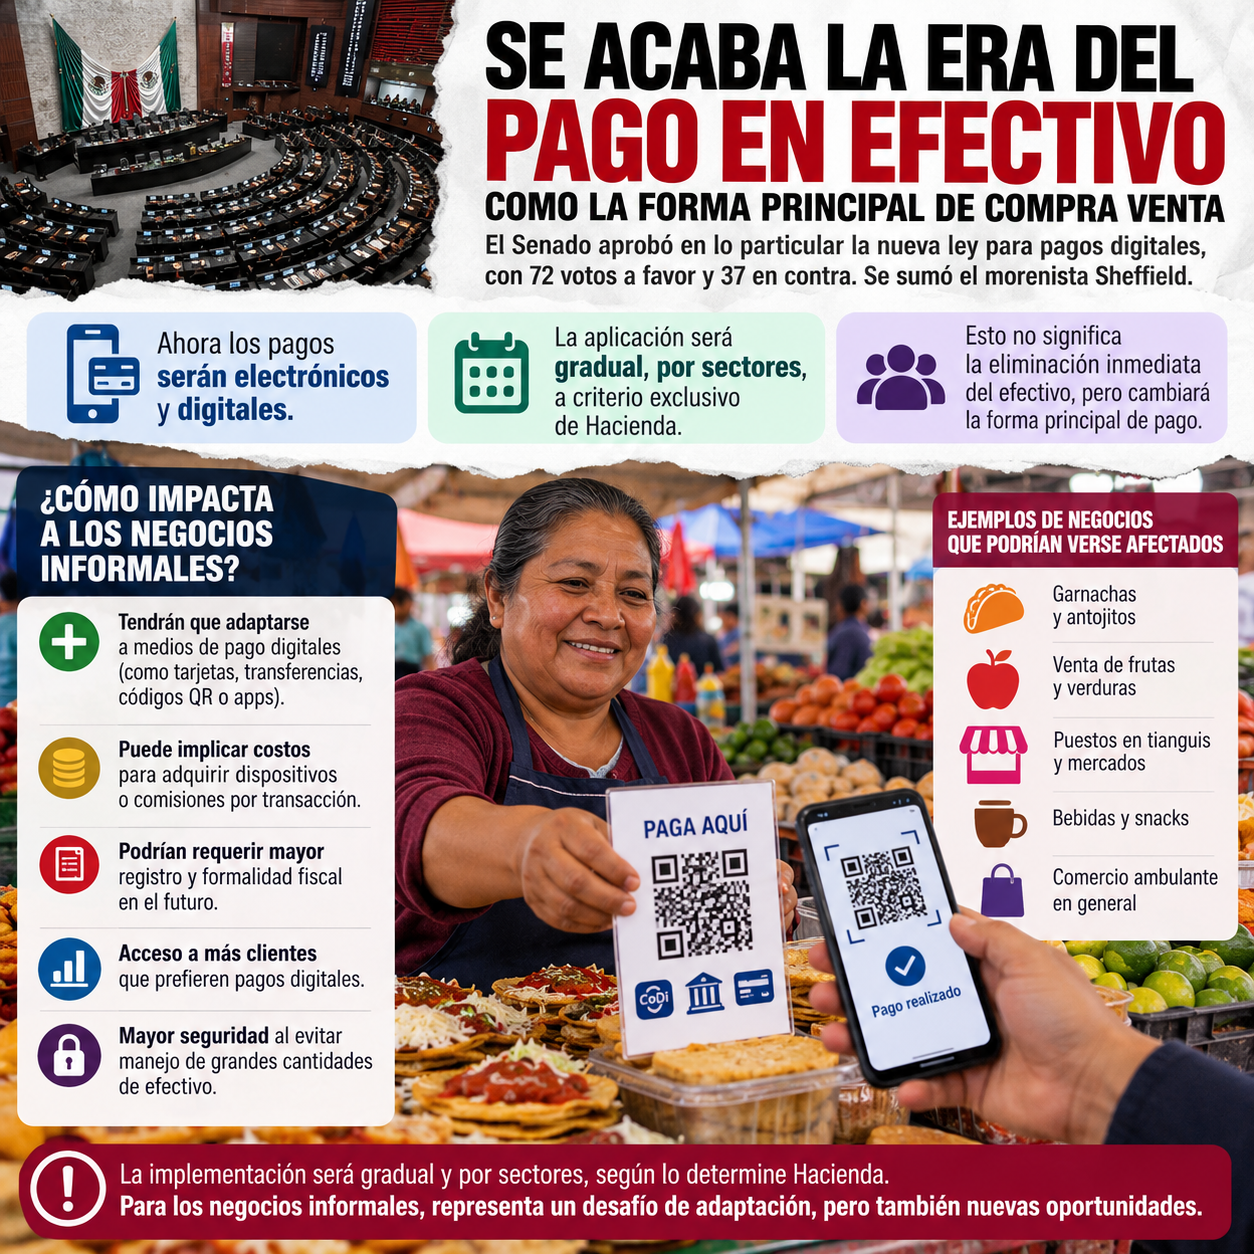
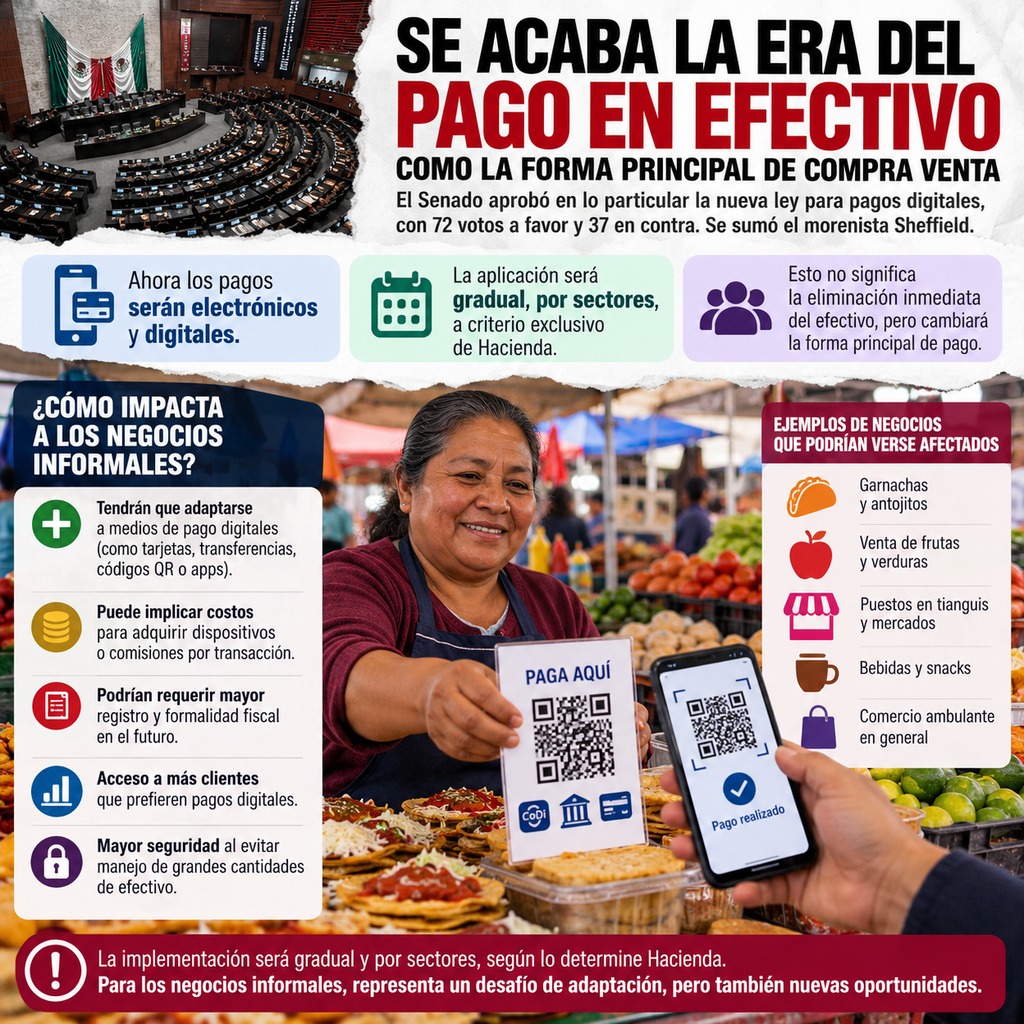
El Senado de la República aprobó el 20 de octubre de 2026 la Ley de Economía Digital para Pagos Digitales y Electrónicos, una legislación que busca impulsar las transferencias, los códigos QR y otros medios electrónicos de pago. La medida contempla una aplicación gradual y faculta a la Secretaría de Hacienda para determinar sectores donde los pagos digitales puedan convertirse en la única modalidad admitida. Sin embargo, esto no significa que todos los comerciantes deban dejar de recibir efectivo de inmediato.
Ciudad de México, 21 de octubre de 2026. Comprar unos tacos, pagar un kilo de jitomate, adquirir fruta en el mercado o desayunar unas garnachas son actividades cotidianas que, en muchas comunidades mexicanas, todavía se realizan principalmente con billetes y monedas.
Por eso, la aprobación de la Ley de Economía Digital para Pagos Digitales y Electrónicos abrió una discusión que va más allá de los bancos y las aplicaciones móviles.
La pregunta que preocupa a miles de personas es qué ocurrirá con los pequeños comercios, los mercados tradicionales, los tianguis y los vendedores ambulantes.
La nueva legislación plantea acelerar la digitalización de los pagos, pero también establece mecanismos para que determinados sectores puedan transitar hacia modalidades electrónicas obligatorias.
El alcance real de esas disposiciones dependerá de la promulgación, las reglas de implementación y las actividades que identifiquen las autoridades.
¿Qué aprobó el Senado el 20 de octubre?
El Senado aprobó la Ley de Economía Digital para Pagos Digitales y Electrónicos y remitió el decreto al Ejecutivo federal para su promulgación.
La legislación busca promover medios como transferencias bancarias, tarjetas, códigos QR y sistemas de pago electrónico.
Su objetivo declarado es facilitar las transacciones, ampliar la inclusión financiera y reducir progresivamente la dependencia del efectivo.
Sin embargo, uno de los aspectos más importantes es la facultad otorgada a la Secretaría de Hacienda y Crédito Público para determinar sectores estratégicos y actividades relevantes donde los pagos digitales puedan convertirse en la única forma admitida.
De acuerdo con la cobertura legislativa, esa determinación deberá contemplar condiciones y plazos de transición.
La aprobación legislativa no debe confundirse con la aplicación inmediata de una obligación a todos los establecimientos.
¿Se prohibirá pagar en efectivo en México?
No existe una prohibición general e inmediata del efectivo para todas las operaciones del país.
La legislación permite que se establezcan restricciones en actividades específicas, pero no significa que desde el día siguiente a su aprobación los mexicanos deban utilizar exclusivamente tarjetas o teléfonos para comprar.
El Gobierno federal ha explicado que pretende avanzar de manera gradual.
Durante la presentación de la iniciativa, la presidenta Claudia Sheinbaum señaló que no se busca eliminar el efectivo de manera generalizada.
Entre los sectores mencionados para iniciar la transición se encuentran las gasolineras y las carreteras.
Esto es distinto de afirmar que todos los puestos de comida, mercados y vendedores ambulantes tienen prohibido recibir dinero físico.
¿Qué pasará con los vendedores de garnachas y antojitos?
Los puestos de tacos, quesadillas, gorditas, tamales y otros alimentos preparados representan una parte visible de la economía cotidiana mexicana.
Muchos trabajan con pagos de montos relativamente pequeños, entregas inmediatas y una clientela acostumbrada a utilizar efectivo.
Para estos negocios, incorporar transferencias o códigos QR podría facilitar el cobro a personas que no llevan billetes.
También podría disminuir la necesidad de contar con cambio durante las horas de mayor venta.
Sin embargo, la transición presenta dificultades.
Un vendedor necesita verificar que el dinero haya ingresado correctamente, mantener un dispositivo disponible y contar con conexión cuando el sistema lo requiera.
En un puesto con numerosos clientes esperando, una operación lenta puede afectar el servicio.
Por eso, cualquier cambio debe considerar las condiciones reales de trabajo de quienes venden alimentos en la vía pública.
¿Cómo afectaría a los vendedores de frutas y verduras?
En los mercados y tianguis, las operaciones suelen realizarse por cantidades variables y con precios que dependen del peso, la temporada y el producto.
Una persona puede comprar una sola pieza de fruta o abastecerse para toda la semana.
En ese contexto, el efectivo permite resolver rápidamente pagos pequeños.
Los cobros electrónicos podrían ampliar las opciones para consumidores que prefieren transferir desde su teléfono.
Pero también surgen preguntas prácticas.
¿Qué ocurriría si el comerciante no tiene señal?
¿Cómo verificaría una transferencia cuando hay varios clientes esperando?
¿Qué alternativas tendría una persona adulta mayor que no utiliza banca móvil?
Estas situaciones muestran por qué la inclusión financiera requiere infraestructura, acompañamiento y soluciones accesibles.
Tianguis y mercados: la importancia de la conectividad
Los tianguis constituyen espacios de intercambio económico y convivencia social.
En ellos participan comerciantes con diferentes niveles de acceso a tecnología y servicios financieros.
Algunos ya aceptan transferencias.
Otros trabajan únicamente con efectivo.
También existen vendedores que no cuentan con una conexión estable o que se trasladan entre distintas localidades.
La adopción de pagos digitales podría facilitar ciertas operaciones, pero su implementación no debería analizarse únicamente desde la perspectiva de los establecimientos con infraestructura permanente.
En comunidades rurales o zonas con cobertura limitada, las condiciones pueden ser muy diferentes.
¿Los comerciantes tendrán que comprar una terminal bancaria?
No necesariamente.
Una de las alternativas impulsadas por el Gobierno es CoDi, un sistema que permite realizar cobros mediante códigos QR y transferencias electrónicas.
También existen transferencias mediante SPEI y otras herramientas de pago.
El Ejecutivo ha destacado que determinadas operaciones realizadas mediante estos sistemas pueden efectuarse sin las comisiones asociadas con terminales comerciales tradicionales.
Sin embargo, no todos los medios de pago tienen las mismas condiciones.
Algunas terminales bancarias y servicios privados sí cobran comisiones.
Por ello, sería incorrecto afirmar que todos los vendedores tendrán que adquirir un dispositivo costoso o pagar una comisión por cada venta.
El costo dependerá del sistema elegido y de las reglas que se establezcan.
¿La ley obligará a los comerciantes informales a pagar impuestos?
La digitalización de un cobro no crea automáticamente un impuesto nuevo.
Las obligaciones fiscales dependen de la actividad económica, los ingresos y las disposiciones tributarias aplicables.
Sin embargo, los pagos realizados mediante cuentas bancarias generan registros que pueden facilitar el seguimiento de las operaciones.
El Gobierno federal ha identificado la formalización de actividades económicas como uno de los posibles beneficios de la digitalización.
Esta situación explica parte de las preocupaciones entre quienes desarrollan actividades comerciales sin un registro formal.
Es importante diferenciar tres asuntos: aceptar un pago digital, cumplir obligaciones fiscales y contar con permisos para ejercer una actividad comercial.
No son procedimientos equivalentes.
¿Cuáles son las ventajas de los pagos digitales?
Los sistemas electrónicos pueden ofrecer beneficios tanto para comerciantes como para consumidores.
Permiten realizar operaciones sin transportar grandes cantidades de efectivo y pueden facilitar la comprobación de determinados pagos.
También pueden ampliar las posibilidades de compra para personas que utilizan aplicaciones bancarias.
En algunos casos, contar con un historial de movimientos puede ayudar a documentar la actividad económica de un negocio.
Sin embargo, los beneficios no son automáticos.
La seguridad también depende de evitar fraudes, proteger contraseñas, verificar transferencias y utilizar aplicaciones confiables.
Un comprobante enviado por mensaje no sustituye la verificación del dinero recibido.
¿Qué preocupaciones existen sobre la nueva legislación?
Durante la discusión parlamentaria, legisladores de oposición expresaron inquietudes sobre el alcance de las facultades de Hacienda y los posibles efectos sobre los pequeños negocios.
El Grupo Parlamentario del PAN planteó la necesidad de garantizar que el efectivo continúe siendo una alternativa y de establecer medidas de conectividad y reducción de costos para microempresas.
Por su parte, el Gobierno ha defendido la legislación como una herramienta para mejorar la eficiencia, la seguridad de las operaciones y la inclusión financiera.
Estas posiciones reflejan dos cuestiones que deberán evaluarse durante la implementación: la capacidad de modernizar los pagos y las condiciones necesarias para evitar que determinados sectores queden excluidos.
¿Qué significa para Atlixco y Puebla?
En municipios como Atlixco, Huaquechula, Tochimilco y otras localidades de Puebla, los mercados, tianguis, puestos de antojitos y pequeños comercios forman parte importante de la actividad económica.
La posibilidad de ampliar los pagos digitales puede representar nuevas oportunidades para los negocios que atienden tanto a residentes como a visitantes.
Pero también obliga a considerar diferencias entre zonas urbanas y comunidades rurales.
La disponibilidad de internet, el acceso a cuentas bancarias y la familiaridad con las aplicaciones digitales no son iguales para toda la población.
Por ahora, no se ha acreditado una obligación inmediata que exija a todos los comerciantes de esos municipios dejar de recibir efectivo.
Las posibles afectaciones concretas dependerán de los sectores que determine Hacienda y de las reglas correspondientes.
¿Qué deben hacer hoy los pequeños comerciantes?
La primera recomendación es no confundir una noticia legislativa con una obligación que ya deba cumplirse en cada puesto.
Los vendedores pueden informarse sobre las opciones de cobro disponibles y revisar sus costos, pero no deben asumir que tienen que contratar inmediatamente una terminal bancaria.
También conviene conocer cómo funcionan las transferencias y qué medidas de seguridad permiten verificar los pagos.
Si en el futuro se emiten disposiciones específicas para mercados, tianguis o comercio ambulante, será necesario revisar sus fechas de entrada en vigor, requisitos y posibles apoyos.
La información deberá obtenerse de publicaciones oficiales y no únicamente de mensajes difundidos en redes sociales.
Modernizar los pagos sin dejar atrás al comercio popular
La aprobación de la Ley de Economía Digital abre una nueva etapa en la discusión sobre los medios de pago en México.
La tecnología puede facilitar transacciones, ampliar opciones para consumidores y ofrecer herramientas útiles a pequeños negocios.
Pero su aplicación también plantea desafíos de conectividad, capacitación, costos y acceso financiero.
La legislación no elimina de manera inmediata y generalizada el efectivo.
Lo que establece es un marco para ampliar los pagos digitales y permitir que determinadas actividades sean sujetas a nuevas reglas.
El impacto real sobre las garnachas, las frutas, las verduras y los tianguis dependerá de cómo se implementen esas disposiciones y de si los pequeños comerciantes cuentan con alternativas accesibles.
La discusión no debe reducirse a elegir entre billetes y teléfonos.
También debe considerar las condiciones en las que millones de mexicanos compran, venden y sostienen sus negocios diariamente.
¿En tu comunidad los puestos de comida, mercados y tianguis ya aceptan transferencias? ¿Qué dificultades enfrentarían si algún día tuvieran que depender de pagos digitales?
Mantente informado en:
Síguenos también:
Facebook
https://www.facebook.com/AgnosticaDigital/
Instagram
https://www.instagram.com/agnosticadigital/